

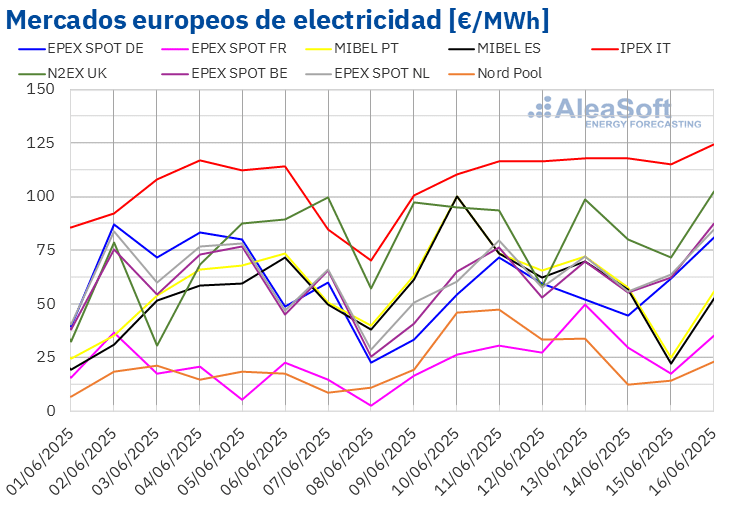
En la segunda semana de junio, los precios semanales de la mayoría de los mercados eléctricos europeos superaron los 50 €/MWh, mostrando un notable incremento respecto a la semana anterior. A pesar de este aumento, se reportaron precios negativos en varias horas en numerosos mercados, indicando una volatilidad persistente. El 13 de junio, los futuros de gas, CO2 y Brent alcanzaron sus niveles más altos desde abril, lo que subraya las tensiones que actualmente caracterizan el mercado energético europeo.
La producción solar fotovoltaica tuvo un papel destacado, con Alemania reportando un incremento del 41% en comparación con el período anterior, mientras que Francia logró un aumento del 38%. En contraste, Italia y España se adentraron en crecimientos más modestos del 6,1% y 1,2%, respectivamente. Portugal, sin embargo, continuó con su tendencia a la baja, experimentando un descenso del 8,7% en su producción. Francia e Italia marcaron récords históricos para junio, alcanzando producciones de 134 GWh y 152 GWh, con Alemania batiendo su propio récord al generar 445 GWh el 13 de junio.
La demanda eléctrica también mostró un aumento considerable, liderada por Italia con un 12% más, impulsada por una recuperación post-festiva. Francia y España experimentaron incrementos del 2,2% y 5,2%, respectivamente. Sin embargo, Bélgica, Portugal y Alemania disminuyeron su demanda eléctrica, influenciados por sus respectivos días festivos.
Las temperaturas medias en los mercados analizados aumentaron, con Bélgica, Gran Bretaña y Francia reportando incrementos significativos. Para la tercera semana de junio, se prevé un aumento en la demanda en la mayoría de los mercados, excepto en Gran Bretaña, donde se anticipa una disminución.
En cuanto a precios, mientras la mayoría de los mercados eléctricos europeos mostraron alzas, los mercados neerlandés y alemán se mantuvieron estables. Francia y los países nórdicos experimentaron las subidas más significativas, con incrementos del 65% y 88%, respectivamente. Un ejemplo de la variabilidad de precios es el mercado nórdico, que el 14 de junio registró su promedio más bajo en 12,13 €/MWh, mientras que en Italia los precios superaron los 100 €/MWh durante toda la semana.
La producción eólica, que durante la semana tuvo un giro en su tendencia, vio a España aumentar su producción en un 12%, aunque Francia, Alemania y Portugal sufrieron descensos significativos. Se prevé que para la semana del 16 de junio, la generación eólica disminuya de manera generalizada.
Respecto a los futuros de petróleo Brent, los precios cerraron al alza, alcanzando 74,23 $/bbl el 13 de junio, lo que representa un aumento del 7% en comparación con el día anterior, influenciado por tensiones geopolíticas en Oriente Medio. Igualmente, los futuros de gas TTF incrementaron a 37,89 €/MWh, y los derechos de emisión de CO2 también alcanzaron un cierre máximo de 75,94 €/t.
Esta situación en los mercados refuerza la compleja interacción de factores climáticos, demandas estacionales y tensiones geopolíticas que siguen afectando la dinámica energética en Europa.


